



Ипотека как выстрел в голову: До Набиуллиной дошло. Дешёвого жилья не ждите – кабала затронет даже детей
Глава Центробанка Эльвира Набиуллина признала льготную ипотеку неэффективной и назвала её дальнейшее расширение тупиковым путём. Вместо повышения доступности жилья такие программы привели к рекордному подорожанию недвижимости. Если от них отказаться, цены теоретически должны упасть. Эксперты предупреждают: заложенная ранее "экономическая бомба" со дня на день рванёт. Подробности в материале Царьграда.
"Больше на эти грабли мы не наступим"
Откровениями о льготной ипотеке глава ЦБ поделилась, выступая перед депутатами Госдумы 11 ноября. В лучших традициях "капитана очевидности" Эльвира Сахипзадовна заявила, что людям нужно доступное жильё, а не доступная ипотека.
Неделей позже – 18 ноября – схожие тезисы озвучил её советник Кирилл Тремасов. На Уральском форуме недвижимости в Екатеринбурге он заявил, что массовая льготная ипотека стала "пройденным этапом", и подчеркнул, что за время её действия цены на жильё выросли более чем вдвое, значительно опередив рост доходов населения, что в итоге сделало недвижимость менее доступной:
Больше на эти грабли мы не наступим.
Со слов советника Набиуллиной, субсидирование льготных ставок обходится бюджету более чем в 1 трлн рублей ежегодно, и эти расходы в конце концов ложатся на всех налогоплательщиков. Даже тех, кто ипотеку не брал. А между тем масштабные льготы подстегнули рост процентных ставок по кредитам. Добавим, что банки и застройщики всё туже затягивают эту "петлю жадности" на шее отечественной экономики, которой и так непросто дышать.
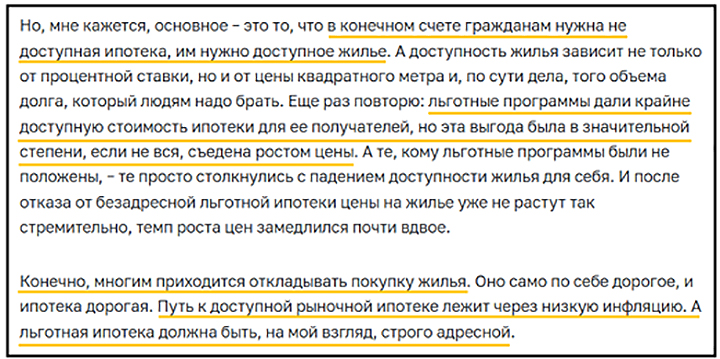
Из выступления Эльвиры Набиуллиной в Госдуме 11 ноября. Скрин с сайта ЦБ
"Нам удалось оформить ипотеку чудом"
Жильё недоступно даже с "доступной" ипотекой. Как эта теория выглядит на практике, Царьграду рассказала многодетная семья из Ростовской области. 42-летний Виталий и 38-летняя Елена Даховы растят семерых детей. Старшей дочери 16 лет, средним – 14, 13 и 10, сыновья в этой семье самые младшие – им 8, 5 и 2 года. Сначала молодые родители жили с тёщей, потом на съёмной квартире. Но в 2013 году решились на ипотеку.
Мы тогда ждали третьего малыша, и жена говорит: "К деревянной свадьбе нужно родить ребёнка, посадить дерево и построить дом. В плане детей мы преуспели". А я отвечаю: "Будет тебе и дом!" Я тогда свой первый заграничный контракт подписал, сходил судовым штурманом в рейс – появились деньги. Тёща приехала, увидела, что у нас течёт потолок. Сказала, добавит. Мы не подпадали ни под какие жилищные программы, кроме ипотеки для молодой семьи под 11,5% годовых. Там был снижен первоначальный взнос, так что нам чудом удалось взять кредит,
– поделился Виталий. Ипотека была на 3,5 миллиона – на эти деньги удалось купить на вторичном рынке дом общей площадью 92 квадратных метра (жилая 60) на участке 4 сотки. Елена – певчая в храме, занимается детьми, так что выплаты по кредиту легли на плечи отца семейства. Первый платёж был около 40 тысяч, но сразу внесли материнский капитал, и платёж упал до 18 тысяч. Полностью рассчитаться удалось только через восемь лет – в 2021 году, когда в семье родился шестой ребёнок.
И всё благодаря двум сертификатам: один Даховым выдали за рождение шестого малыша, а второй – как многодетным, вместо положенного земельного участка. Но пришлось "повоевать". После рождения третьего ребёнка они семь лет стояли в очереди на землю, а в 2021 году администрация "обрадовала": вместо участков получите 500 тысяч и нескоро – в 2022 или в 2023 году, потому что вас сдвинули в "резерв". Как так: уже с шестью детьми и снова ждать?
Виталий пожаловался на страничке губернатора, через три месяца им позвонили и пригласили за сертификатом. Так ипотека была закрыта. Но следующий кредит на улучшение жилищных условий Даховы взять не успели – цены резко взлетели. Теперь они уже вдевятером живут в том же доме, который и для пятерых тесноват – просторное жильё не по карману, а льготная ипотека будет серьёзно ограниченна.
Жилищный вопрос семьи Даховых из Ростовской области "льготная" ипотека решить не способна. Фото предоставлено Царьграду
Простые истины про каштаны
Экономист и телеведущий Царьграда Михаил Делягин уверен, что семейную ипотеку не прикроют тотально. Ведь в противном случае ею не сможет отчитываться "Единая Россия", а либералы не смогут рассказывать, как сильно они помогают населению. Однако, по мнению эксперта, льготная ипотека будет сворачиваться достаточно жёстко, и мы наблюдаем пока лишь первый этап этого свёртывания:
При всех наших "симпатиях" к Банку России надо сказать, что он не является главным интересантом в отмене льготной ипотеки. Здесь он таскает каштаны из огня для Министерства финансов. Льготная ипотека практически убивается сейчас действительно из-за Банка России – это он задрал почти в три раза ставку рефинансирования.
Поясняем наглядно: ставку подняли с 7,5% до 21%, затем снизили до 14%. В результате если раньше государство финансировало три-четыре процентных пункта льготной ипотеки, то на пике – до 18%. Соответственно, расходы внезапно кратно выросли.
Минфин начал это дело сворачивать, а Банк России просто реализует свои интересы. Потому что нужно на кого-то списать неконтролируемую инфляцию, вот он списывает на льготную ипотеку. Точно так же, как списывает на удары бандеровцев по НПЗ. Плохому партнёру всегда мешает партнёрша, ну а Банку России – отечественная экономика,
– пояснил Делягин.
При этом он отметил, что основная причина недоступности жилья не в самом факте существования льготной ипотеки, а в произволе монополий – застройщиков, которые невероятно задирают цены, и банков, которые завышают ставки по ипотечным кредитам:
Но либералы в правительстве категорически отказываются ограничивать произвол монополий, потому что для них свобода монополиста грабить потребителя завышением цен – это единственная форма свободы предпринимательства, которую они могут вообразить или по крайней мере которую могут допустить. Это и есть основная причина недоступности жилья. Как только государство начнёт исполнять свои прямые обязанности по ограничению произвола монополий, ситуация стабилизируется и жильё можно будет сделать доступным. Но для этого государство должно служить обществу, а не монополистам.
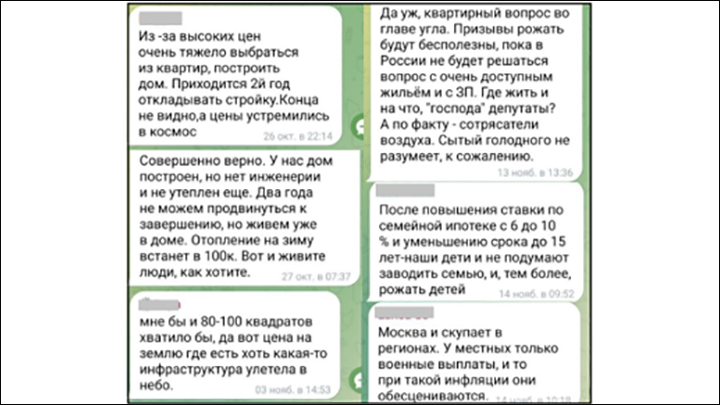
Скрин комментариев с ТГ-канала "Царьград ТВ"
"Мы сейчас в тупике"
И эти тезисы вполне подтверждаются опытом уже знакомой нам многодетной семьи Даховых, которые даже с учётом льготной ипотеки не могут выбраться из тесноты. Виталий объясняет, что по условиям семейной ипотеки в Ростовской области семья с пятью и более детьми может взять кредит на 10 млн под 2%, но есть нюанс:
Выясняется, что 2% – только если приобретаешь квартиру от застройщика. У нас семеро детей. Застройщики предлагают нам за 10 млн "двушку" или "трёшку". Для девятерых?! Нам как минимум 200 квадратов нужно! Говорят, "рожайте", а сами хотят многодетных в квартиры загнать. А если брать ипотеку на строительство дома, то ставка уже 7-8%. Загвоздка в том, что на эти 10 миллионов нужно купить землю и ещё дом построить. А что можно построить на оставшиеся 5-6 миллионов? Ту же "двушку" или "трёшку", только на земле. Если больше, в 10 миллионов не уложимся. Была бы земля, может, давно бы уже построились. Мы в тупике, круг замкнулся.
Но и это ещё не всё: даже если супруги решатся на вторую ипотеку, выплачивать её будет ох как непросто. В июне семье урезали детские пособия на 25%, так как доходы немного превысили МРОТ. Выходит, "разбогатели" – с них не убудет… Для понимания: девочки живут в самой большой комнате около 20 "квадратов", там две двухэтажные кровати. У мальчиков небольшая спальня, родители подумывают отдать им свою. Когда папа уходит в рейс, кто-то из детей спит в родительской комнате.
В тесноте да не в обиде, рассуждает Виталий и взывает к здравому смыслу чиновников. Почему бы не исходить из квадратуры на каждого ребёнка, чтобы дети не тёрлись друг о друга? Кто придумал ограничение в 10 миллионов? Взятая с неба сумма, оторванная от реальности:
Мы хотели быть многодетными, вне зависимости от того, поможет государство или нет. Мы русская семья, для себя и для своей страны рожаем. Но если государство говорит "рожайте, будем помогать", почему бы не дать реальную помощь? Чиновники сметы, что ли, не видели? Чтобы построить дом 200 квадратов, нужно как минимум 18 миллионов. Госпожа Матвиенко в апреле сказала, что надо строить по всей стране просторные дома и заводить большие семьи. Хорошо, построим – из камней, песка и глины.
Скрин комментариев с ТГ-канала "Царьград ТВ"
Денег мало, вы держитесь!
Для многих семей даже такой "домик Нуф-Нуфа" пока так и останется несбыточной мечтой. Глава Центробанка неоднократно подчёркивала, что меры поддержки должны быть адресными, нацеленными на конкретные группы (например, для многодетных), а не на всех подряд.
Как пояснил в беседе с Царьградом экономист Александр Лежава, на текущий момент объём доплат по льготным кредитам оценивается примерно в 2 трлн рублей, и у государства в бюджете по сути нет средств, чтобы компенсировать банкам эти льготы. Поэтому от льготной ипотеки, введённой в 2020 году по инициативе правительства, оно же стремится избавиться.
При этом у ЦБ нет необходимости добиваться отмены льготной ипотеки – это сложно, поскольку это было решение правительства. Банку России гораздо проще решить проблему другими методами: выдачу новых льготных кредитов легко ограничить ужесточением требований к потенциальным заёмщикам и повышением требований резервирования для банков:
Вопрос ликвидации льготной ипотеки и общения по этим вопросам с заёмщиками будет в основном переложен Банком России на коммерческие банки. Реализация всего этого вполне реальна уже в первом квартале 2027 года. Поэтому формальной ликвидации льготного кредитования не будет, но по сути оно произойдёт.
Что касается уже действующих льготных ипотечных договоров, это может выглядеть как двухходовка. Поскольку тех, кто получил сразу несколько льготных кредитов, достаточно много, ЦБ может потребовать от банков, чтобы те провели соответствующую работу: одно домохозяйство – один льготный кредит. Какой из них будет считаться льготным, а какие переведут на рыночные условия, возможно, будет определяться по принципу "кто первый встал, того и тапки". Например, по дате оформления.
Возможных вариантов действий у банка довольно много, включая требование предоставить заверенное налоговой НДФЛ у членов домохозяйства и повышение ставок по всем кредитам, если легальных доходов семьи недостаточно для оплаты действующих кредитных договоров. Причём это полностью легальное действие, так как заёмщик нарушает существенное условие договора: нет достаточных легальных доходов по обслуживанию льготного кредита – платите по полной программе,
– предупреждает Лежава.
Скрин с сайта cbr.ru
Нас ждут несколько болезненных лет
В разговоре с Царьградом экономист Василий Колташов констатировал, что система семейной ипотеки привела главным образом к повышению цен. Это резко обесценило даже существенно увеличенный маткапитал и привело к тому, что ипотечники даже с учётом льготных условий оказываются в кабале на многие годы:
По этой причине мы имеем общий кризис на рынке недвижимости, где цены в крупных городах буквально сошли с ума, в Москве они просто запредельны. Застройщики и продавцы на вторичном рынке обнаглели до такой степени, что сохранение господдержки восприняли как основание для сверхповышения цен более чем на 20%. И в этой ситуации не остаётся никакого другого способа, кроме как дать рынку упасть. Это то, что понимают в ЦБ. Нам нужно разорение спекулянтов.
По мнению эксперта, рынок должен пережить кризис, должно произойти снижение цен, но это может пройти только в болезненном формате – отмена субсидируемой семейной ипотеки. При этом речь идёт исключительно о временной мере, которая должна позволить рынку остыть. Механика такая: если семейную ипотеку отменят или хотя бы резко ограничат, спрос начнёт быстро падать.
К сожалению, субсидируемую ипотеку на время придётся убрать, но виноваты не только банки, застройщики и спекулянты, но и государственная политика, которая не учла, что развернётся такая игра на рынке в ответ на, в общем-то, правильные и полезные по своим целям меры поддержки покупателей недвижимости,
– говорит Колташов.
Один из способов борьбы с жадностью – ввести репрессивный налог для застройщиков за простаивающую недвижимость. То есть сделать так, чтобы они платили за непроданные квартиры. Застройщики должны быть заинтересованы продать и снизить цены, а не держать и повышать цены, как они делают это сейчас всё чаще.
Однако проблема не только в том, что люди не могут купить жильё ни при какой господдержке (маткапитал, семейная ипотека) – так высоки стали цены. Но и в том, что высокая стоимость недвижимости загоняет экономику на западный путь деградации. Эксперт напомнил, что западные экономики резко потеряли свою конкурентоспособность в мировом масштабе в огромной мере из-за того, что там были позволены и поощрены спекуляции на рынке недвижимости. Что-либо производить в Евросоюзе, Великобритании, США и Канаде стало слишком дорого, и это огромная проблема западных экономик:
России не нужно повторять этот путь. По всей видимости, нам придётся пройти несколько болезненных – с точки зрения рынка недвижимости – лет.
Хороший пример из Китая: там после банкротства строительного гиганта Evergrande (его основатель приговорён к пожизненному заключению за мошенничество при привлечении средств) на рынке недвижимости случился кризис, после которого наступил период снижения цен и разорение спекулянтов. По данным на первый квартал 2026 года, цены на жильё упали ниже уровня 2005 года, фактически полностью отыграв рост за последние 20 лет. Местами новостройки подешевели на 20-30%, а вторичное жильё – на 40-50%.
Что с того?
Вместо повышения доступности жилья льготная ипотека привела к удвоению цен на недвижимость, росту бюджетных расходов на субсидирование и перекладыванию этих затрат на всех налогоплательщиков. Правительство просто не учло, что у банков и застройщиков во время "еды" вырастут аппетиты. И теперь бюджета не хватит на всех, кто хотел бы взять семейную ипотеку. Надувавшийся от жадности пузырь рано или поздно лопнет – ЦБ уже заботливо протягивает к нему руки. Есть и хорошая новость: возможно, после "нескольких болезненных лет" жильё подешевеет. Но это не точно.